Đo theo một mục tiêu đã chốt, định nghĩa chỉ số và cách đếm, lấy chi phí cùng kỳ rồi đọc kết quả với nguồn và giới hạn. Các số trong bài là giả định để kiểm phép tính, không dữ liệu chiến dịch thực hoặc mức chuẩn thị trường.
Chốt mục tiêu trước khi chọn chỉ số
Quay lại mục tiêu chiến dịch rồi chọn kết quả cần quan sát:
- Phát đúng kế hoạch: đếm lượt nhận hoặc người nhận theo cách đối chiếu đã có.
- Có trao đổi phù hợp: đếm liên hệ đã được kiểm theo tiêu chí nhu cầu và bước liên hệ tiếp được phép.
- Biết quà có thuận dùng: ghi phản hồi tự nguyện, câu trả lời và lý do của nhóm đã trả lời.
Doanh thu cần nguồn, kỳ và cách nối với nhóm theo dõi riêng. Không đổi tiêu chí sau chương trình chỉ để số đẹp hơn.
Chốt cách đếm và nguồn của từng chỉ số
Điền một khung cho mỗi chỉ số trước chương trình. Đây là mẫu trống:
| Trường cần chốt | Thông tin để điền |
|---|---|
| Mục tiêu | ___ |
| Chỉ số và đơn vị | ___; người/lượt/giao dịch ___ |
| Được tính khi nào | Điều kiện đạt ___; cách loại trùng ___ |
| Nguồn | Bảng/hệ thống ___; cách đối chiếu ___ |
| Thời gian | Từ ___ đến ___; ngày chốt ___ |
| Chi phí dùng để tính | Khoản gồm ___; phần còn thiếu ___ |
| Người ghi và duyệt | ___ |
| Trạng thái | Đã đủ/cần bổ sung/chưa tính được ___ |
Thử công thức bằng dòng được đánh dấu giả định rồi tách khỏi dữ liệu thật. Khi đổi cách đếm, giữ phiên bản và ngày áp dụng; các kỳ khác định nghĩa cần được giải thích trước khi so.
Tách các bước để tránh cộng trùng
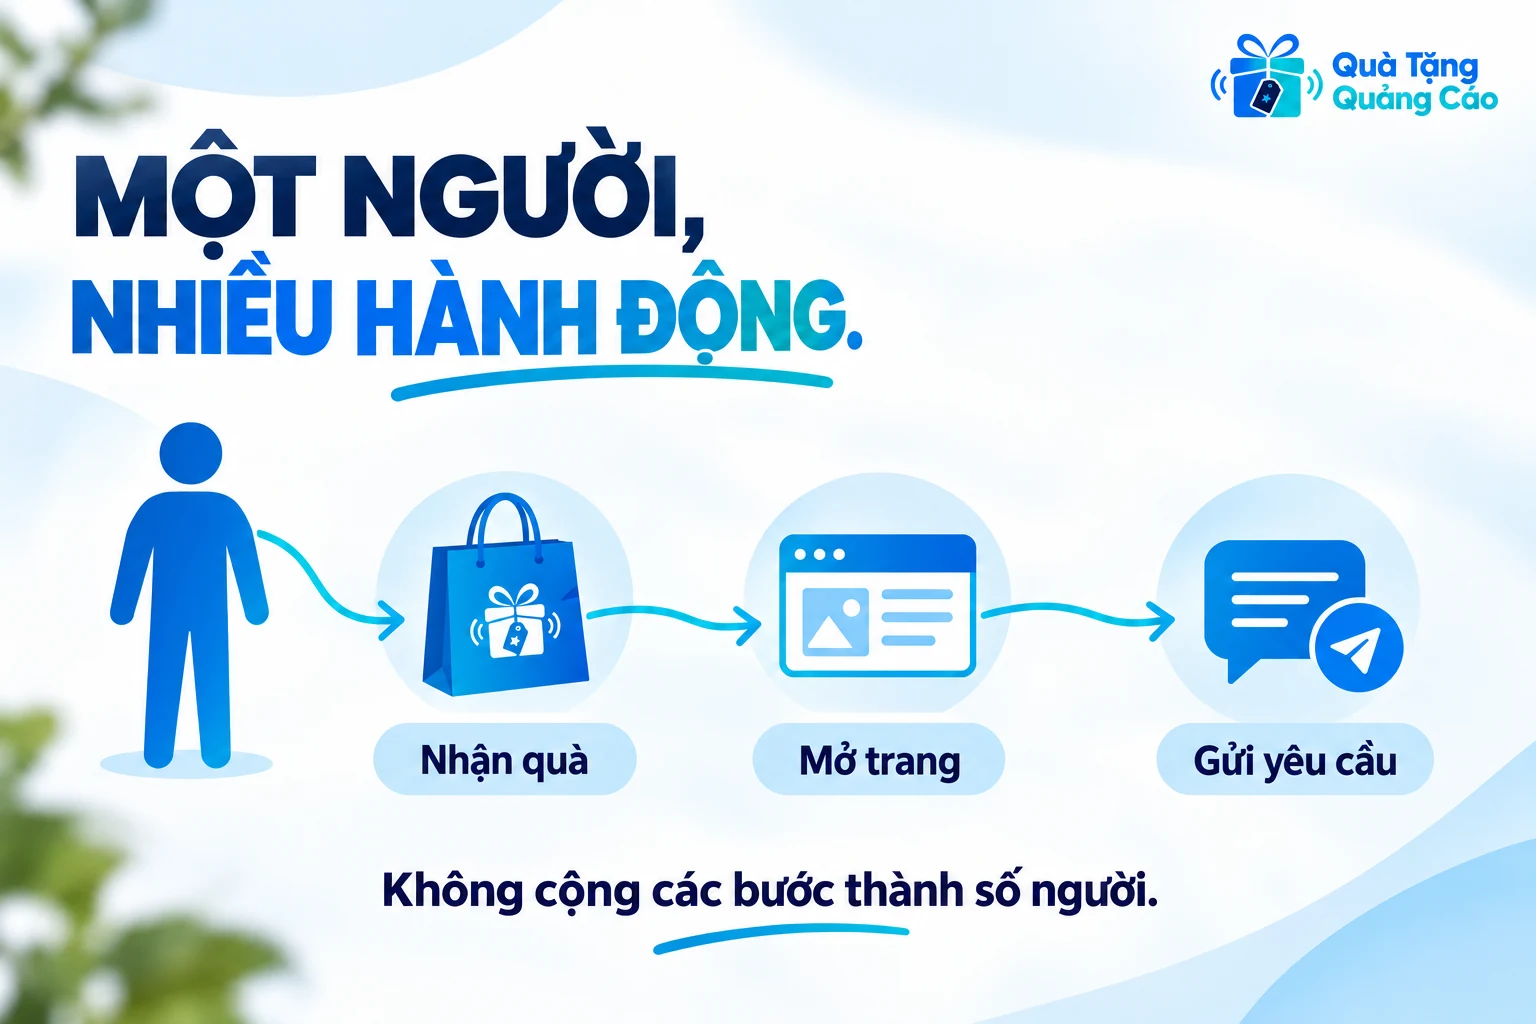
Một người có thể nhận quà, quét mã nhiều lần, điền biểu mẫu rồi mua sau đó. Đây là các sự kiện trong một hành trình, không nhất thiết là bốn người. Bảng dữ liệu cần phân biệt người, lượt và giao dịch.
Có thể theo dõi quà đã giao tới điểm, quà đã phát, số phản hồi hợp lệ, số trao đổi phù hợp và kết quả sau đó. Mỗi cột có định nghĩa riêng. Không cộng các cột để tạo tổng tiếp cận nếu chúng chồng lên cùng người hoặc không có cơ sở loại trùng.
Đối soát quà sau chiến dịch giúp kiểm phần vật phẩm. Con số hàng đã cấp cho quầy chưa phải số khách đã nhận. Nếu còn hàng ở nhân viên hoặc thùng chưa mở, cần tách trước khi tính hiệu suất phân phối.
Chốt những khoản chi được tính
Tổng chi phí quà quảng cáo cần ghi rõ sản phẩm, logo, mẫu, hộp, đóng, giao và khoản liên quan nào được tính. Khi so đợt này với đợt khác, dùng cùng nhóm khoản chi.
Có thể tách chi trực tiếp cho quà với chi toàn hoạt động. Ghi lớp chi đang dùng trong mỗi phép tính; phần thiếu dữ liệu cần bổ sung, không ghi bằng 0 rồi gọi là tổng đầy đủ. Người phụ trách tài chính xác nhận cách ghi thuế, hoàn trả và phân bổ để dữ liệu cùng cách hiểu.
Tính chi phí trên lượt nhận đúng đơn vị
Chi phí mỗi lượt nhận = chi phí đã chọn ÷ số lượt nhận hợp lệ cùng kỳ. Nếu chưa biết số lượt hoặc số dùng để chia bằng 0, ghi “chưa tính được”.
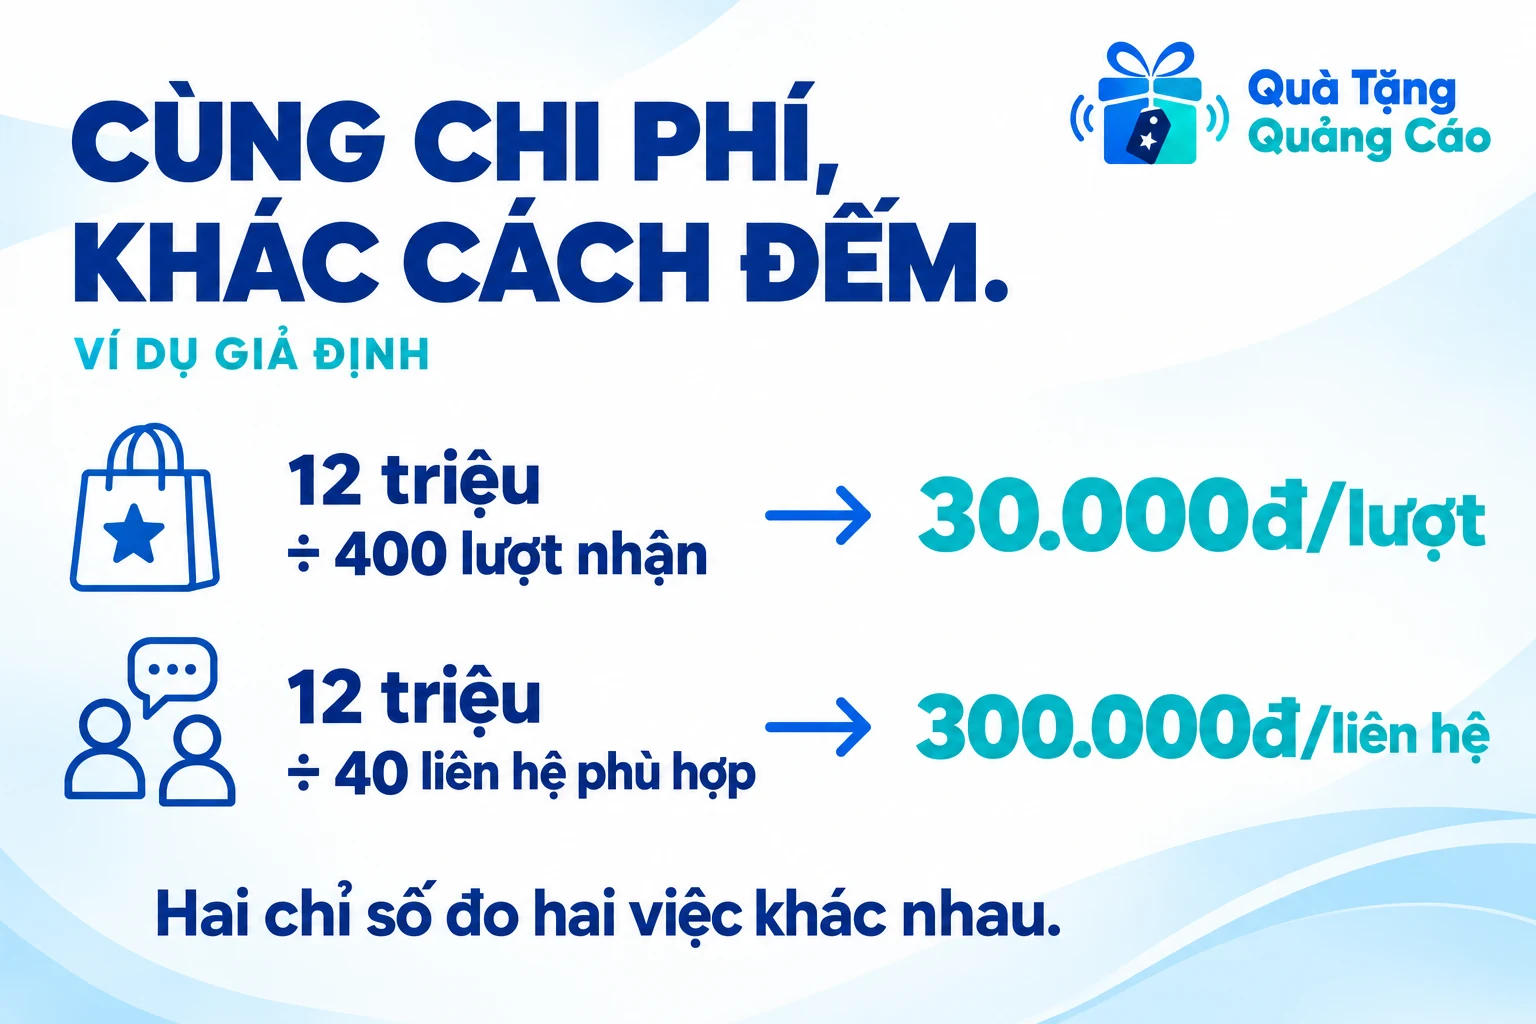
Ví dụ giả định: 12 triệu đồng chi trực tiếp và 400 lượt nhận được đối soát trong tình huống minh họa cho kết quả 30.000 đồng/lượt. Đây là chi phân phối theo nhóm khoản đã chọn, chưa là chi phí khách hàng mới.
Khi chỉ có lượt và chưa loại được người nhận trùng, giữ tên “lượt”. Nếu dùng ước tính, ghi rõ nguồn ước tính và giới hạn, không thêm nhiều số thập phân để tạo cảm giác chính xác.
Tính chi phí trên liên hệ đã kiểm phù hợp
Chốt trước tiêu chí liên hệ phù hợp, chẳng hạn nhu cầu, khu vực, thời điểm và bước trao đổi tiếp được phép. Email được để lại chưa tự xác nhận cơ hội mua.
Ví dụ giả định: cùng 12 triệu đồng chi, 40 liên hệ đã đạt tiêu chí cho kết quả 300.000 đồng/liên hệ. Nếu kiểm lại chỉ còn 20 đạt, kết quả là 600.000 đồng/liên hệ; cần cập nhật số đã kiểm thay vì giữ số ban đầu.
Giữ cùng nhóm khi tính tỷ lệ
Ví dụ giả định khác: có cách xác nhận 400 người nhận duy nhất; trong đó 80 người mở trang; trong 80 người này có 20 người gửi yêu cầu đạt tiêu chí, mỗi người tính một lần. Khi đó 20/80 = 25% mô tả bước mở trang tới yêu cầu; 20/400 = 5% mô tả yêu cầu trong toàn nhóm nhận. Hai tỷ lệ dùng hai nhóm chia khác nhau và chưa chứng minh quà gây ra hành động.
Nếu dữ liệu thật chỉ có 400 phần hoặc lượt, không thay tên thành 400 người để tính tỷ lệ người. Khi không nối được cùng nhóm, báo các số riêng và giới hạn; nguồn liên hệ từ kênh khác cần quy tắc ghi nhận, không cộng theo phỏng đoán.
Doanh thu liên quan không chứng minh nguyên nhân
Một đơn hàng sau khi nhận quà có thể chịu tác động của nhiều điểm tiếp xúc: quan hệ trước đó, tư vấn, quảng cáo hoặc nhu cầu sẵn có. Bảng theo dõi cho thấy liên hệ thời gian và nguồn được ghi, không tự tách được phần tác động của món quà.
Muốn so tác động cần cách thiết kế phù hợp, chẳng hạn nhóm so sánh và điều kiện nhất quán trong phạm vi được phép. Nếu không có, dùng ngôn ngữ “được ghi nhận trong nhóm” thay vì “quà tạo ra”. Không dùng một ca thành công làm tỷ lệ cho mọi đơn.
Cũng cần quy định thời gian theo dõi. Đơn phát sinh sau nhiều tháng không nên được gán tùy ý cho chiến dịch mà không xét lịch sử. Các thay đổi giá, mùa vụ và hoạt động bán hàng khác phải được ghi khi diễn giải.
Định nghĩa lợi ích và chi phí trước khi tính ROI
Hướng dẫn ROI của Google Ads giải thích tỷ lệ lợi nhuận so với chi phí và sự cần thiết của cách xác định doanh thu, chi phí. Doanh thu ghi nhận chưa phải lợi nhuận tăng thêm do chương trình quà.
Để trao đổi với đội tài chính, có thể đặt biến cho một cách tính rõ:
- C: chi phí chương trình theo nhóm khoản và kỳ đã chốt, C lớn hơn 0.
- B: lợi ích tài chính tăng thêm đã trừ giá vốn và các chi phí liên quan khác, nhưng chưa trừ C. Cần cách xác định phần tăng thêm có căn cứ.
Khi đủ dữ liệu theo định nghĩa đó: ROI = (B − C) ÷ C × 100%. Nếu tài chính đã cung cấp lợi ích ròng N sau khi trừ C, dùng N ÷ C × 100%; không trừ C thêm lần nữa.
Cách đặt biến cần được thống nhất cho chương trình thực, không tự lấy báo cáo doanh thu hoặc tỷ lệ nền tảng làm B. Nếu chưa xác định được phần tăng thêm hay chi đầy đủ, báo chỉ số quan sát và chi phí theo mục tiêu, giữ ROI ở trạng thái chưa xác nhận.
Đọc phản hồi sử dụng cùng số vận hành
Hỏi ngắn, tự nguyện và gắn với công dụng: với túi, có mang vừa tài liệu không và phần nào bất tiện? Lời cảm ơn khi nhận chưa là đánh giá sau dùng.
Ghi số người trả lời, cách mời và thời điểm hỏi. Một nhóm tự nguyện nhỏ có thể gợi ý cải tiến, chưa đại diện toàn bộ người nhận. Dùng phản hồi để hiểu lý do bên cạnh số phát và chi phí, không thay mọi thông tin bằng một thang điểm chung.
Dùng kết quả để thay một quyết định cụ thể
Chọn việc giữ, đổi hoặc kiểm thêm dựa trên quan sát: món quà, cách phát, lời nhắn, lượng dự phòng hoặc bước theo dõi. Ghi căn cứ và phần chưa biết cho từng đề xuất.
Theo dõi phản hồi sau nhận quà giúp nối nguồn trang đích với đội tiếp nhận. Khi đổi cách ghi nguồn, ghi ngày để giải thích khác biệt giữa các kỳ. Một con số chi phí cần được đọc cùng mục tiêu, cách đếm và chất lượng dữ liệu, không dùng mức chuẩn giả cho mọi ngành.