Bảng ngân sách cần cho biết đã tính được bao nhiêu tiền, còn thiếu khoản nào và tổng có đổi khi số lượng thay đổi không. Giữ riêng khoản chờ báo giá để người duyệt thấy phần chưa thể kết luận. Các số dưới đây là ví dụ tính toán, không phải báo giá của website.
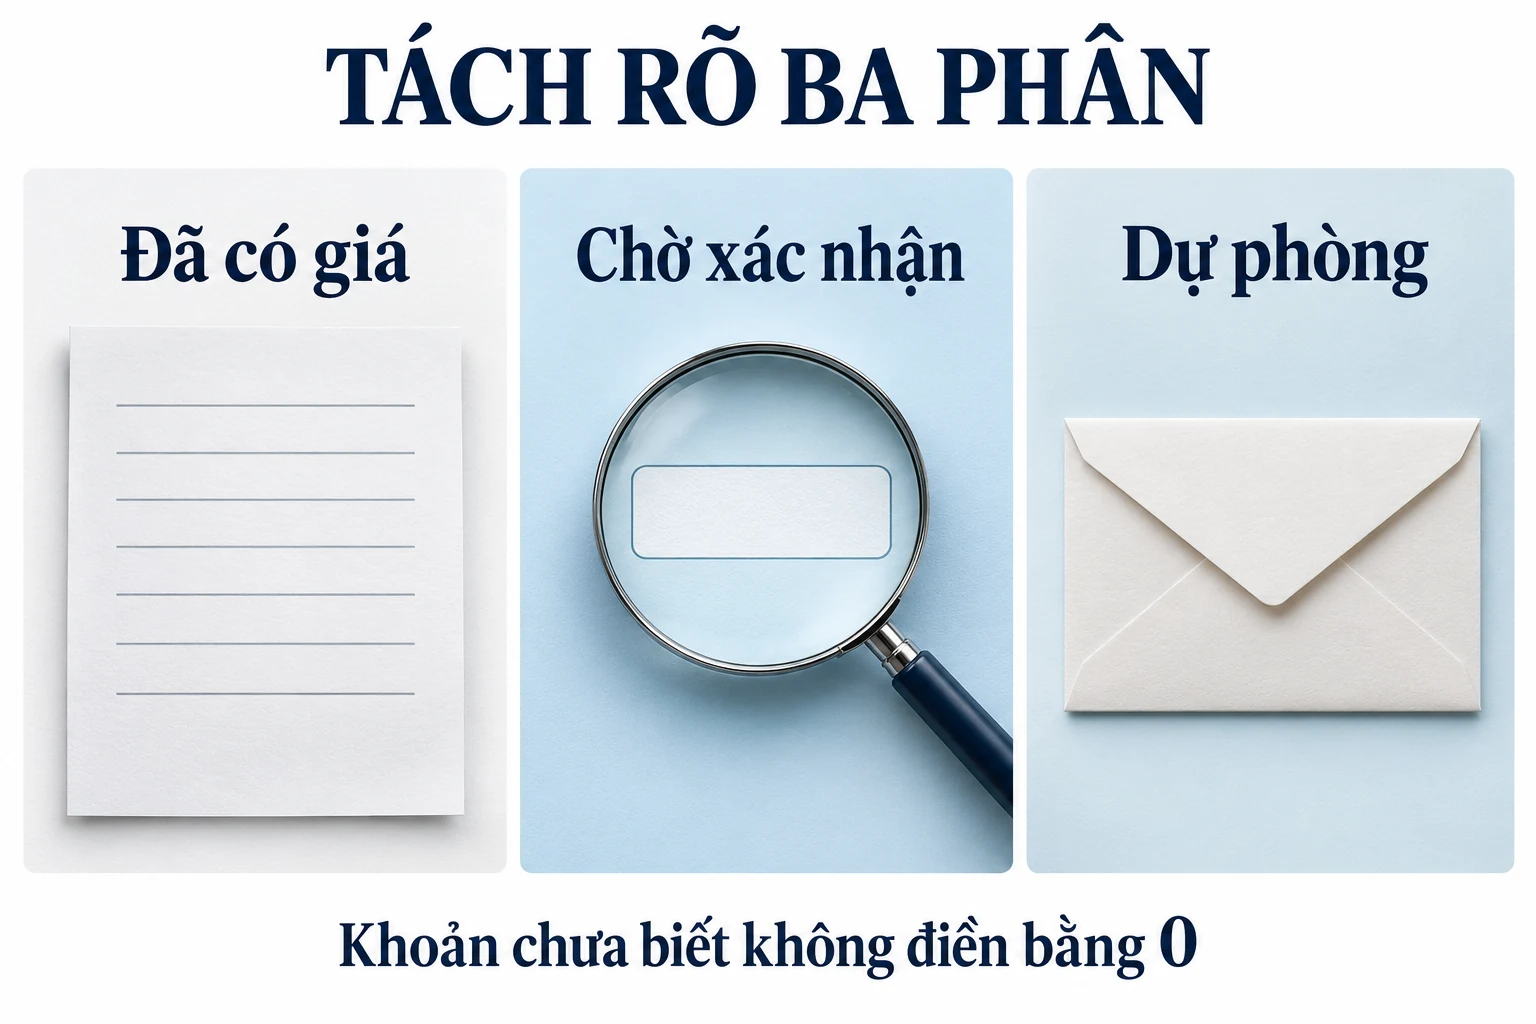
Xác định ngân sách đang bao gồm những gì
Khi người duyệt nói một mức tiền, cần hỏi đó là ngân sách sản phẩm hay toàn chương trình quà tặng. Hai phạm vi khác nhau có thể dẫn đến lựa chọn rất khác, nhất là khi cần hộp, đóng bộ hoặc giao nhiều địa điểm.
Ghi riêng tiền mua quà, in hoặc khắc logo, chuẩn bị mẫu, bao gói, đóng bộ, giao hàng và nhân sự phát. Với thuế và chứng từ, bộ phận tài chính cần xác nhận theo giao dịch thực tế trước khi đưa vào tổng cần duyệt.
Ghi rõ từng khoản đã nằm trong giá nào để tránh cộng trùng. Nếu giá quà đã gồm một vị trí logo thì không cộng thêm phí in cho cùng yêu cầu. Thêm vị trí hoặc đổi kỹ thuật cần hỏi lại chi phí; lưu yêu cầu đi cùng báo giá để kiểm được từng dòng.
Số người nhận khác với số lượng cần đặt
Lượng đăng ký, lượng đủ điều kiện và lượng dự kiến đến nhận có thể khác nhau. Ngoài ra còn mẫu duyệt, mẫu trưng bày, vật phẩm thử thao tác và phần dự phòng. Cần tách từng nhóm để biết vì sao tổng đặt lớn hơn số khách.
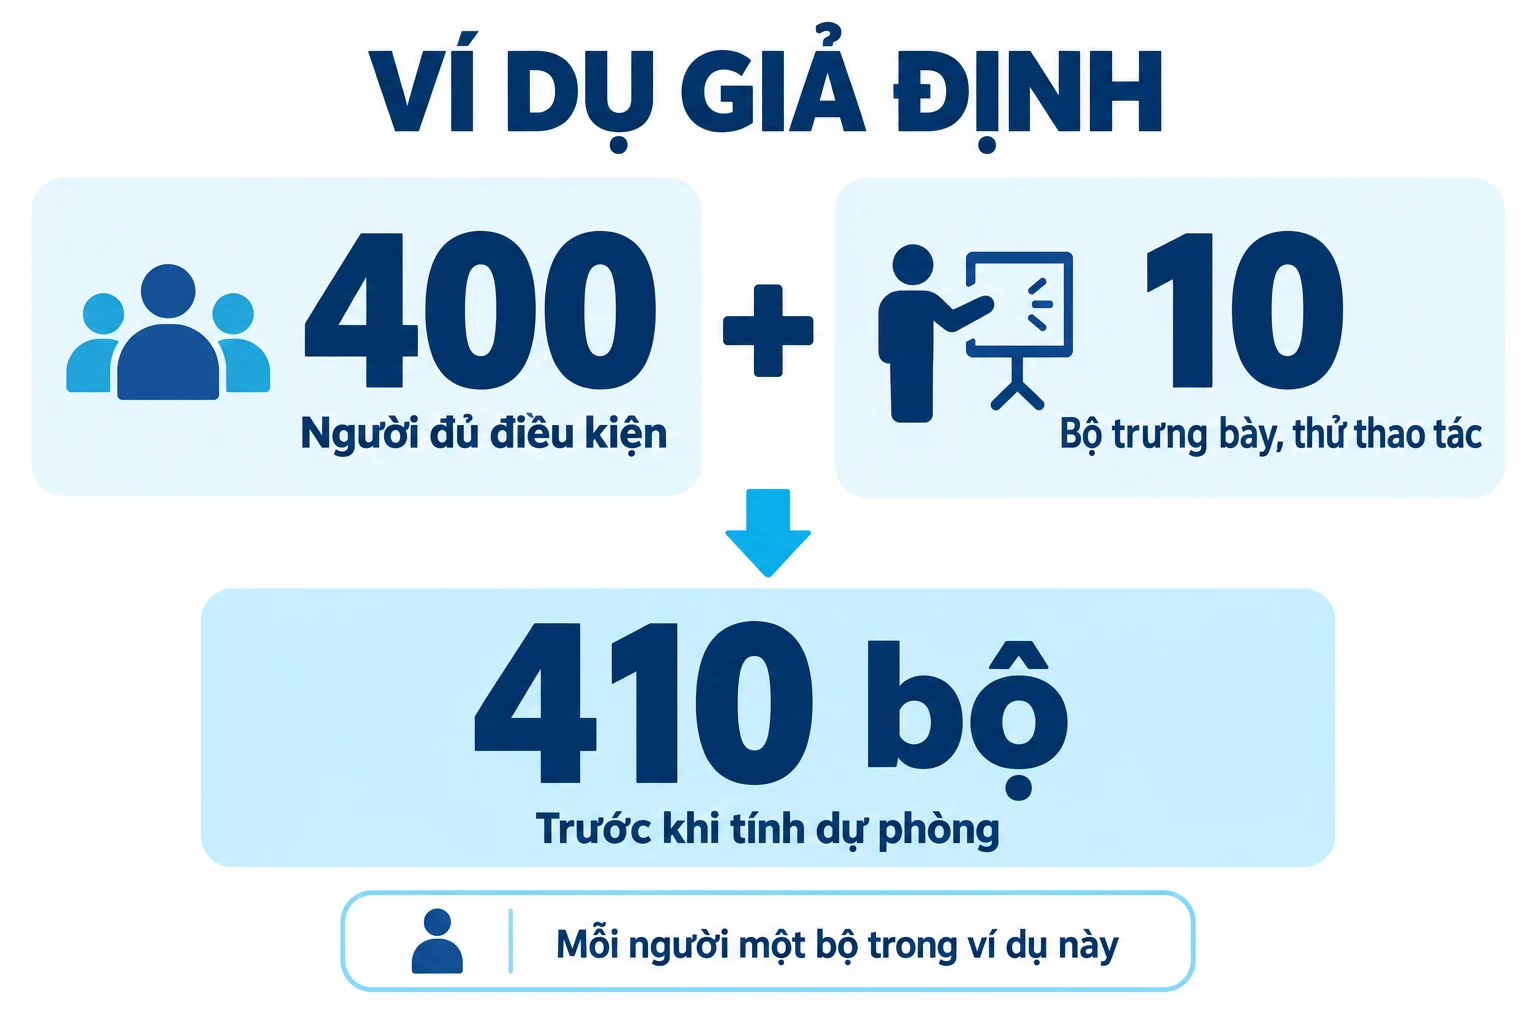
Giả sử chương trình có 400 người đủ điều kiện nhận, mỗi người một bộ, và cần thêm 10 bộ cùng mẫu để trưng bày, thử thao tác. Khi đó cần 410 bộ trước khi tính dự phòng. Phần dự phòng còn phụ thuộc độ chắc của đăng ký và khả năng bổ sung; ghi căn cứ riêng thay vì thêm một tỷ lệ mặc định.
Nếu các điểm phát có nhu cầu khác nhau, nên lập lượng theo điểm trước rồi cộng. Dự phòng giữ tại một đầu mối và dự phòng chia đều cho mọi quầy có hệ quả khác nhau về vận chuyển, kiểm soát và xử lý cuối chương trình. Tính số lượng và phần dự phòng giúp làm rõ phần này trước khi hỏi giá.
Tách chi phí theo chiếc, theo bộ và theo đơn
Chi phí theo chiếc thay đổi trực tiếp với số lượng; chi phí theo bộ phụ thuộc thành phần. Chi phí theo đơn có thể gồm chuẩn bị mẫu, thiết lập in hoặc một chuyến giao. Không nên chia mọi khoản cho số lượng rồi làm mất cách hình thành của chúng.
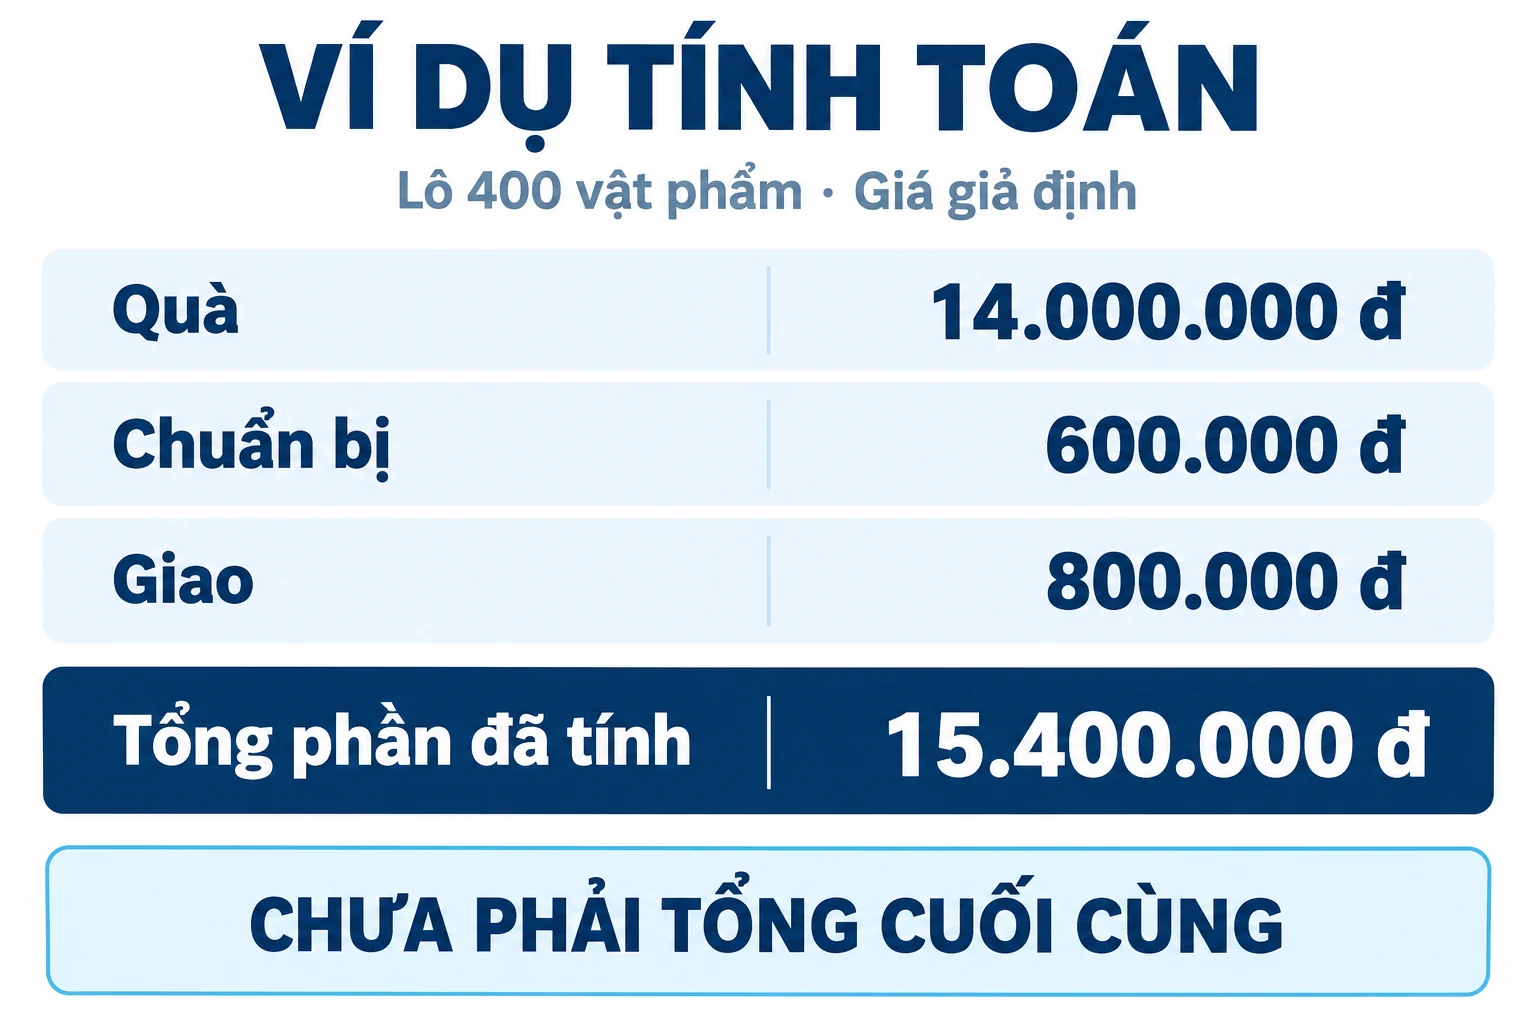
Ví dụ riêng dưới đây chỉ tính một lô 400 vật phẩm, đơn giá giả định 35.000 đồng/chiếc, phí chuẩn bị 600.000 đồng và một chuyến giao 800.000 đồng. Bảng chưa cộng số mẫu, trưng bày và dự phòng bổ sung như tình huống 410 bộ ở trên.
| Khoản chi và cách tính | Số tiền, trạng thái |
|---|---|
| Quà: 400 chiếc × 35.000 đồng/chiếc | 14.000.000 đồng Đã tính theo giả định |
| Chuẩn bị: 1 khoản × 600.000 đồng | 600.000 đồng Đã tính theo giả định |
| Giao: 1 chuyến × 800.000 đồng | 800.000 đồng Đã tính theo giả định |
| In logo | Chờ xác nhận đã gồm trong giá quà hay tính riêng |
| Hộp và đóng bộ | Chờ xác nhận số lượng, đơn giá |
| Mẫu, trưng bày và dự phòng bổ sung | Chờ chốt số lượng, cách tính giá |
| Thuế, chứng từ và khoản khác áp dụng | Chờ xác nhận theo giao dịch |
| Tổng phần đã tính | 15.400.000 đồng Chưa phải tổng cuối cùng |
Phần đã tính là 400 × 35.000 + 600.000 + 800.000 = 15.400.000 đồng. Chia cho 400 được 38.500 đồng/chiếc ở phạm vi này. Khi có giá các dòng còn trống, cộng chúng vào tổng rồi tính lại chi phí mỗi chiếc.
Giữ cả tổng khoản và chi phí phân bổ để người duyệt thấy thay đổi. Nếu số lượng tăng, phí cố định trên một chiếc giảm về mặt toán học, nhưng đơn giá sản phẩm và phí giao có thể đổi theo báo giá. Không ngoại suy bằng một phép nhân khi điều kiện thương mại đã khác.
Dành tiền đóng gói và giao hàng trước khi chọn giá quà
Nếu mức được duyệt là ngân sách toàn chương trình, hãy dành tiền cho các khoản cần thiết như đóng gói, giao hàng và mẫu trước khi chọn giá quà. Phần còn lại mới dùng để tìm mẫu phù hợp. Với khoản chưa có giá, cần dự trù có căn cứ hoặc chờ xác nhận; chưa thể coi toàn bộ phần tiền đó là tiền mua quà.
Không phải hạng mục nào cũng cần cầu kỳ. Một chương trình phát tại quầy có thể dùng bao gói gọn thay hộp trang trọng; một món dễ vỡ giao xa cần bảo vệ dù không làm tăng vẻ ngoài. Quyết định cắt hay giữ phải dựa trên mục tiêu và rủi ro, không chỉ chia đều mức tiền.
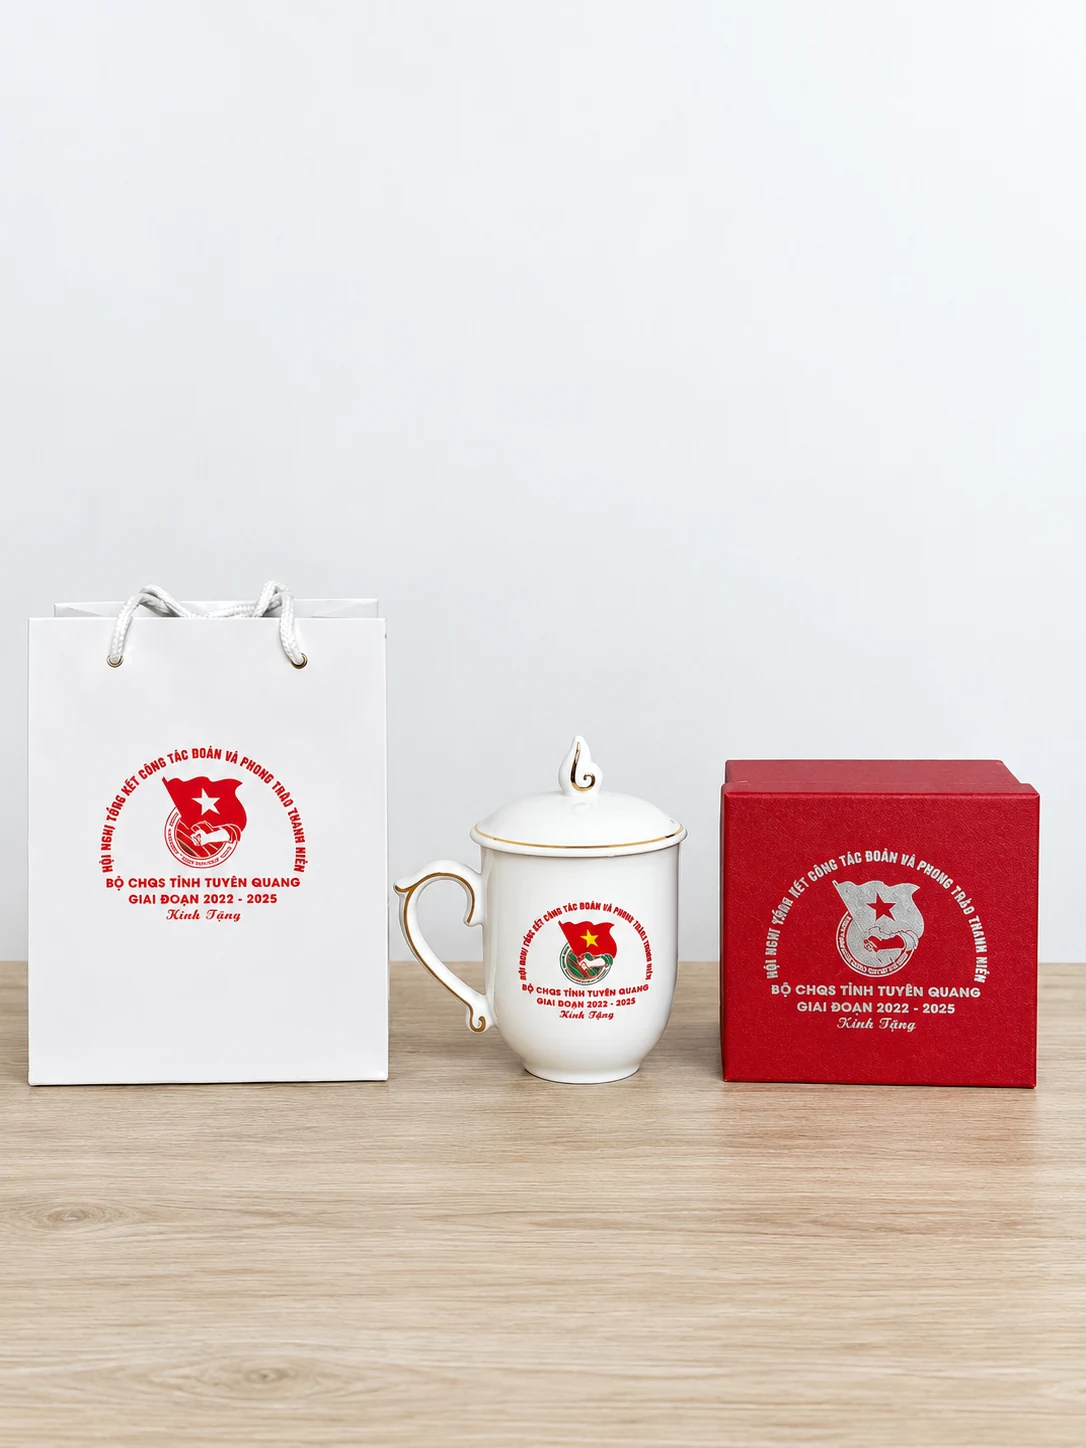
Đối với bộ quà quảng cáo, hãy xác định món chính trước, sau đó kiểm món bổ trợ có giúp sử dụng hoặc cách trao tốt hơn không. Thêm đồ chỉ để đủ số món dễ làm bảng ngân sách phức tạp trong khi giá trị cho người nhận không rõ.
So ngân sách khi số lượng hoặc điểm giao thay đổi
Lập một phương án theo số lượng và điểm giao hiện tại, rồi so với tình huống có thể thay đổi, chẳng hạn tăng người nhận hoặc thêm điểm giao. Giữ cùng mục tiêu, ghi riêng giả định của từng phương án và dùng báo giá đúng số lượng, cách giao tương ứng.
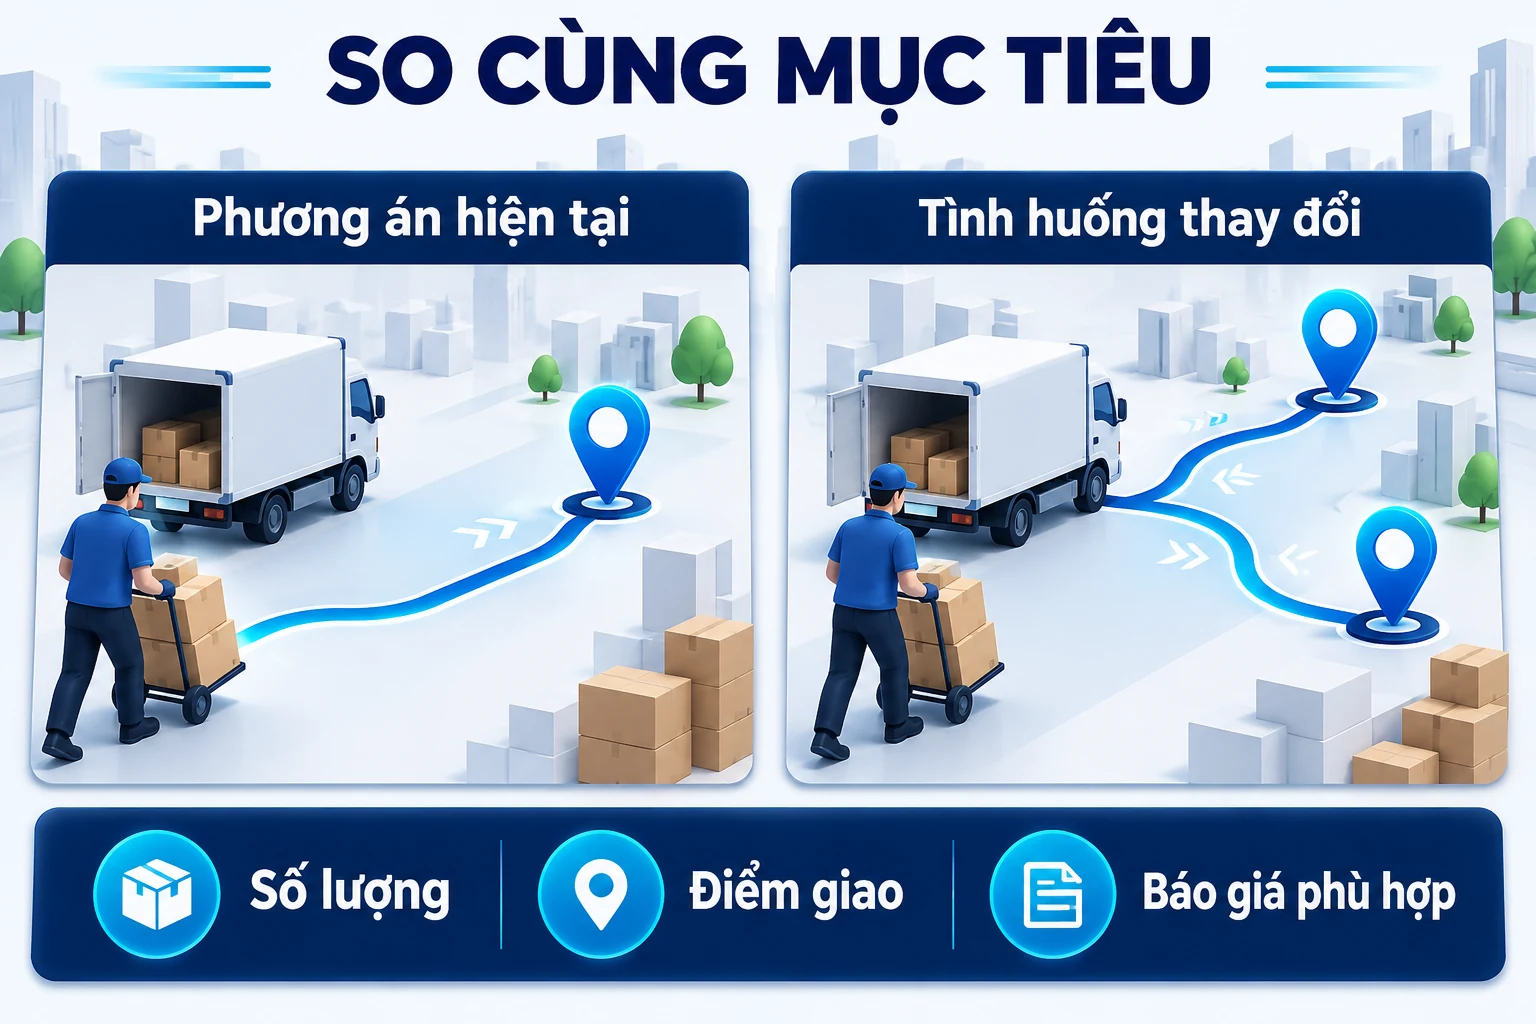
Có thể so một món rời với một bộ có hộp nếu trình bày rõ khác biệt trải nghiệm và phần việc. Cũng có thể so cùng sản phẩm ở hai số lượng đã được nhà cung cấp báo. Không cần dựng nhiều phương án đến mức người duyệt không biết lựa chọn nào thực sự khả thi.
Với mỗi phương án, ghi khoản đã chắc, khoản cần xác nhận, mốc phải chốt và điều kiện loại. Một phương án tổng tiền thấp nhưng không có khả năng giao trước sự kiện không nên nằm ở dòng “khuyến nghị” chỉ vì đẹp trên bảng.
Dự phòng cần có lý do và người được quyền sử dụng
Dự phòng tiền khác dự phòng vật phẩm. Tiền có thể dành cho phát sinh giao nhận hoặc thay đổi hợp lệ; vật phẩm dự phòng giúp xử lý lượng nhận và lỗi đã được dự kiến. Không nên để hai phần này trộn nhau rồi không biết đã dùng ở đâu.
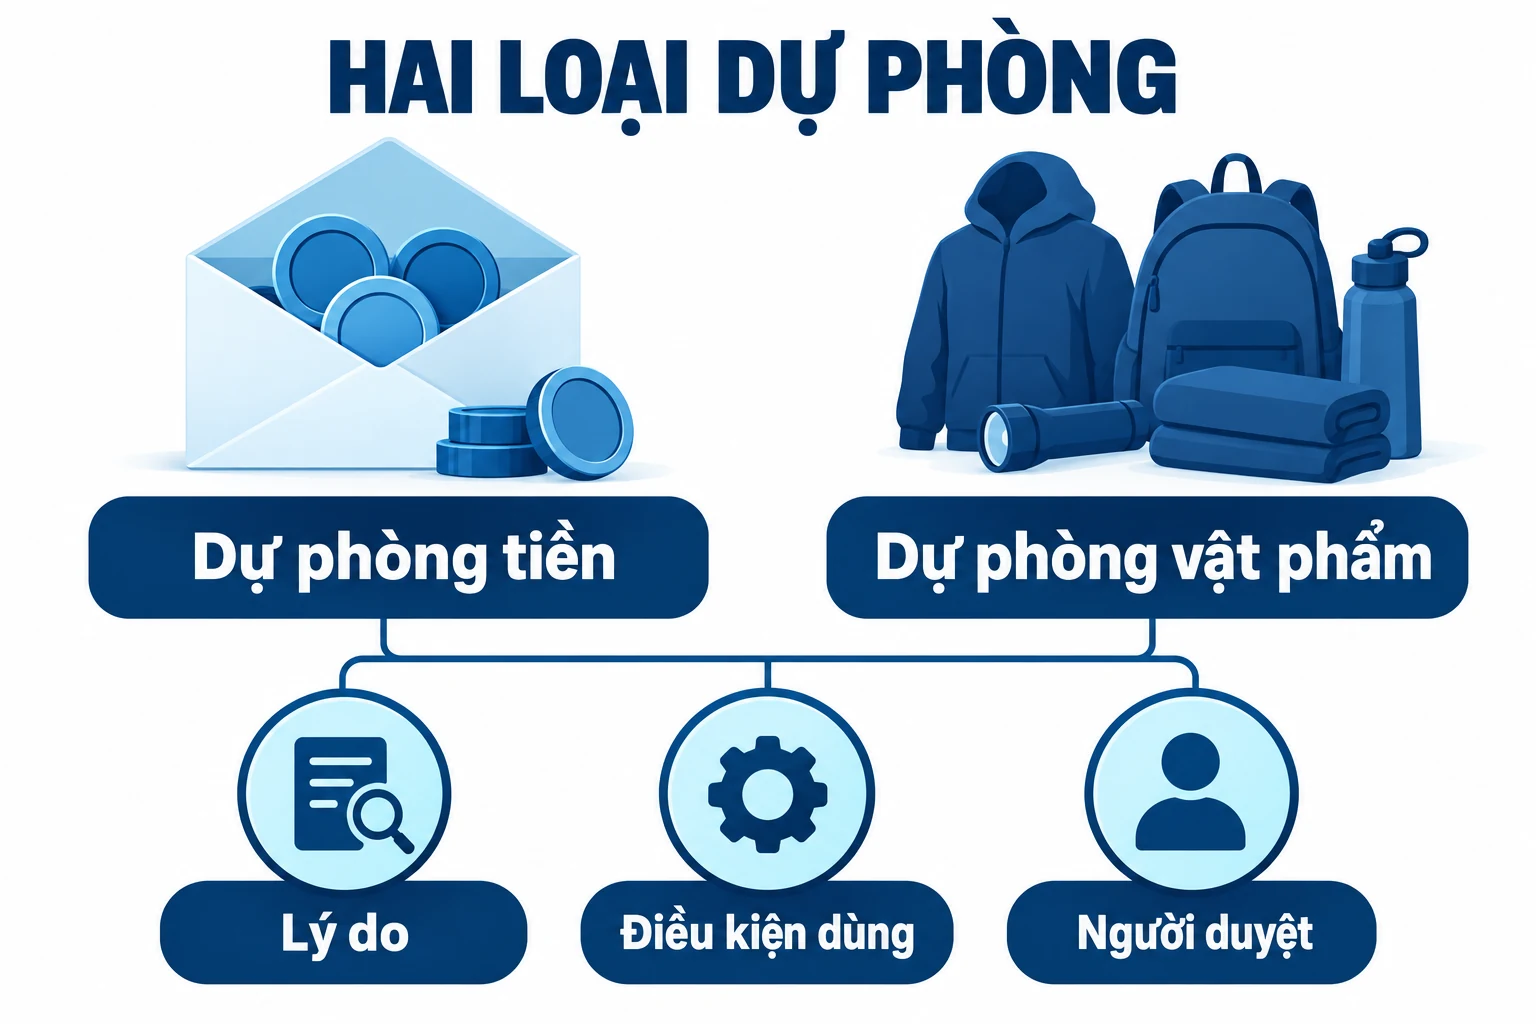
Mỗi khoản dự phòng cần có lý do, điều kiện sử dụng và người phê duyệt. Chẳng hạn, chỉ đặt thêm chuyến giao sau khi người phụ trách xác nhận điểm nhận mới. Khoản chưa dùng vẫn nằm trong phần dự phòng cho đến khi có quyết định điều chỉnh.
Không có tỷ lệ dự phòng chung đúng cho mọi chiến dịch. Mức phù hợp phụ thuộc độ chắc của số lượng, khả năng bổ sung, thời gian và giá trị của việc thiếu hoặc dư. Nếu chưa có dữ liệu, hãy trình bày các kịch bản thay vì tạo một con số có vẻ chính xác nhưng không có cơ sở.
Kiểm ngân sách khi logo, hộp hoặc số lượng thay đổi
Thay một chi tiết có thể ảnh hưởng nhiều dòng chi phí. Logo thêm màu có thể cần báo lại kỹ thuật; đổi bút làm khay hộp không vừa; tăng lượng có thể đổi số thùng và chuyến giao. Vì vậy mỗi phiên bản ngân sách phải gắn với một phiên bản yêu cầu.
Lưu tên phương án, ngày, người duyệt và mẫu, logo, hộp đi kèm. Khi nhận báo giá mới, đánh dấu khoản giữ nguyên, khoản sửa và khoản chờ xác nhận. Đối chiếu đúng phiên bản mẫu đang chọn để bảng ngân sách và báo giá nói về cùng một đơn hàng.
So sánh báo giá trên cùng phạm vi hữu ích ở bước chọn nhà cung cấp. Sau khi đã chọn, bảng ngân sách đóng vai trò theo dõi thay đổi và quyền phê duyệt. Hai bảng có liên quan nhưng không nên bị dùng thay cho nhau.
Trình ngân sách để người duyệt ra quyết định
Phần trình duyệt nên nêu ngay mục tiêu, số lượng, phương án đề xuất, tổng các khoản đã có giá, phần đang chờ xác nhận và ngày cần quyết định. Đính kèm bảng chi tiết và báo giá để người duyệt kiểm từng khoản khi cần.
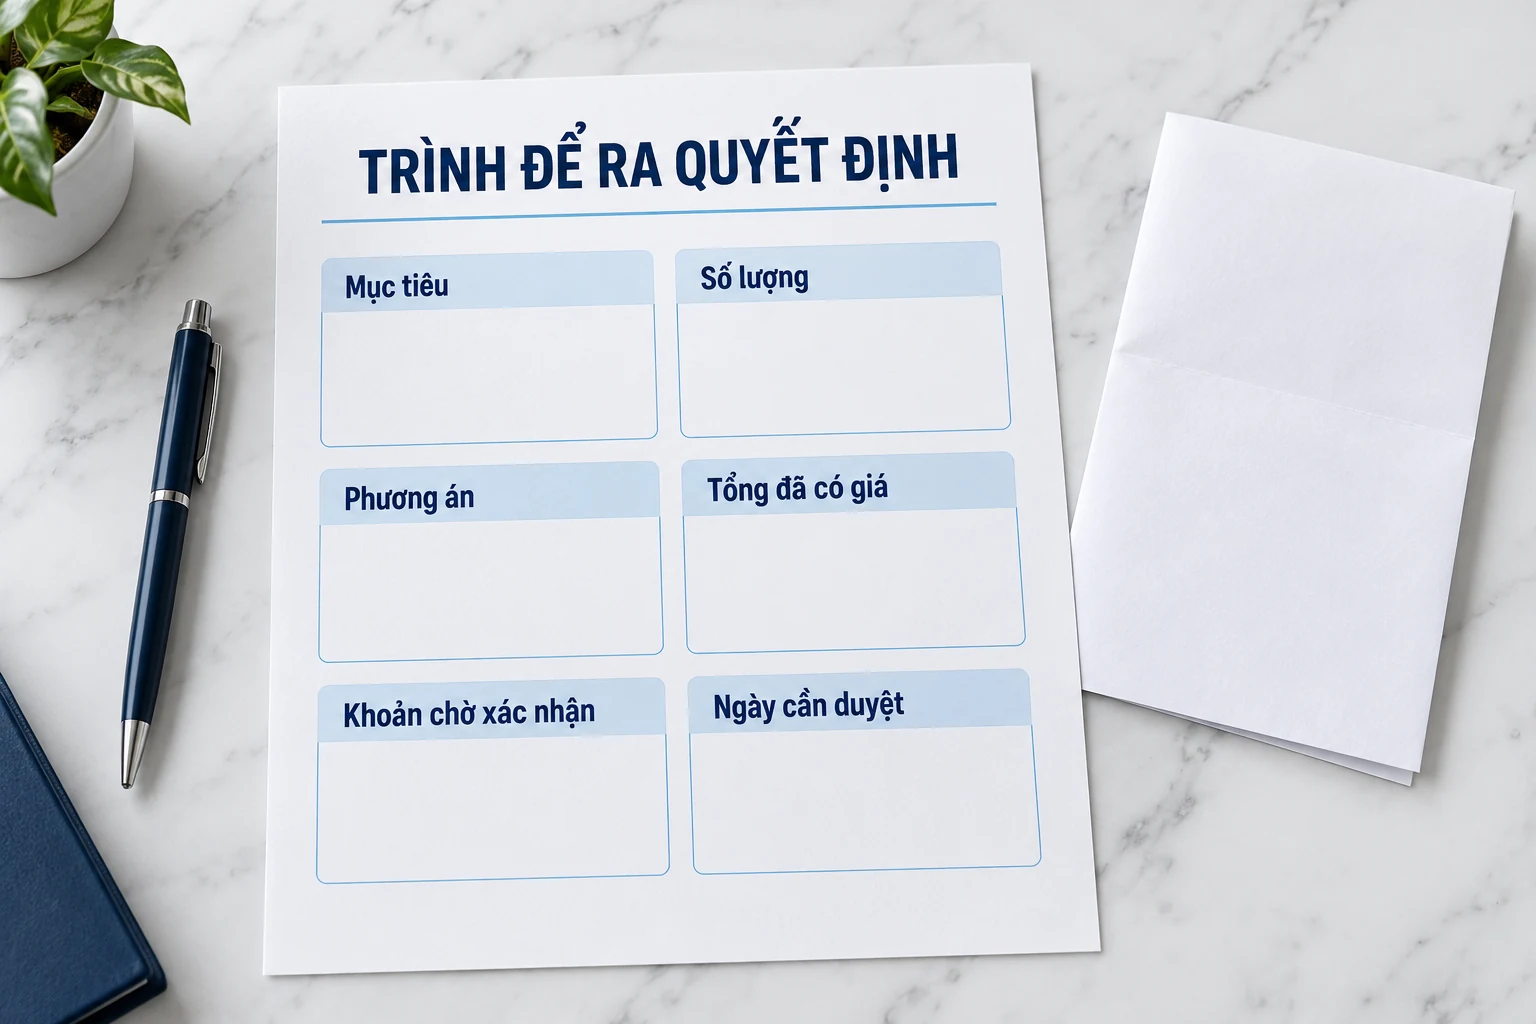
Một cách viết rõ là: “Đề xuất phương án A cho nhóm khách tại hai điểm phát. Tổng đã có giá gồm vật phẩm, một vị trí logo và giao một lần; chi phí đóng bộ đang chờ xác nhận”. Câu này tốt hơn “xin duyệt ngân sách trọn gói” khi vẫn có khoản trống.
Khi được duyệt, lưu số tiền được phép chi và những thay đổi nào cần trình lại. Nếu tăng lượng hoặc đổi mẫu vượt điều kiện đã duyệt, cập nhật cả ngân sách lẫn yêu cầu đặt hàng trước khi thực hiện.
Ví dụ: ngân sách chưa có phí giao nhiều điểm
Giả sử chương trình được chi tối đa 30 triệu đồng nhưng chưa có phí giao nhiều điểm. Phương án dùng hết 30 triệu cho quà chưa đáp ứng mức ngân sách toàn chương trình, vì vẫn còn chi phí giao cần bổ sung.
- Nếu giữ số người nhận, có thể chọn món khác hoặc giảm phần trang trí hộp, vẫn giữ bao gói bảo vệ cần thiết.
- Nếu giữ bộ quà, có thể đề xuất giảm số người nhận khi mục tiêu cho phép và được người duyệt chấp thuận.
Ghi rõ mỗi lựa chọn thay đổi điều gì và để dòng “giao hàng: chờ xác nhận”. Khi có báo giá, cập nhật phương án và so lại tổng với mức 30 triệu; khoản chưa biết không được điền bằng 0.
Đối chiếu sau chương trình để lần đặt sau có căn cứ
Sau khi hoàn tất, so số tiền được duyệt, giá trị đã đặt, khoản thực hiện và chi phí thực tế có chứng từ. Những khác biệt cần được giải thích theo nguyên nhân: đổi phạm vi, lượng nhận khác dự kiến, lỗi thực hiện hay khoản không sử dụng.
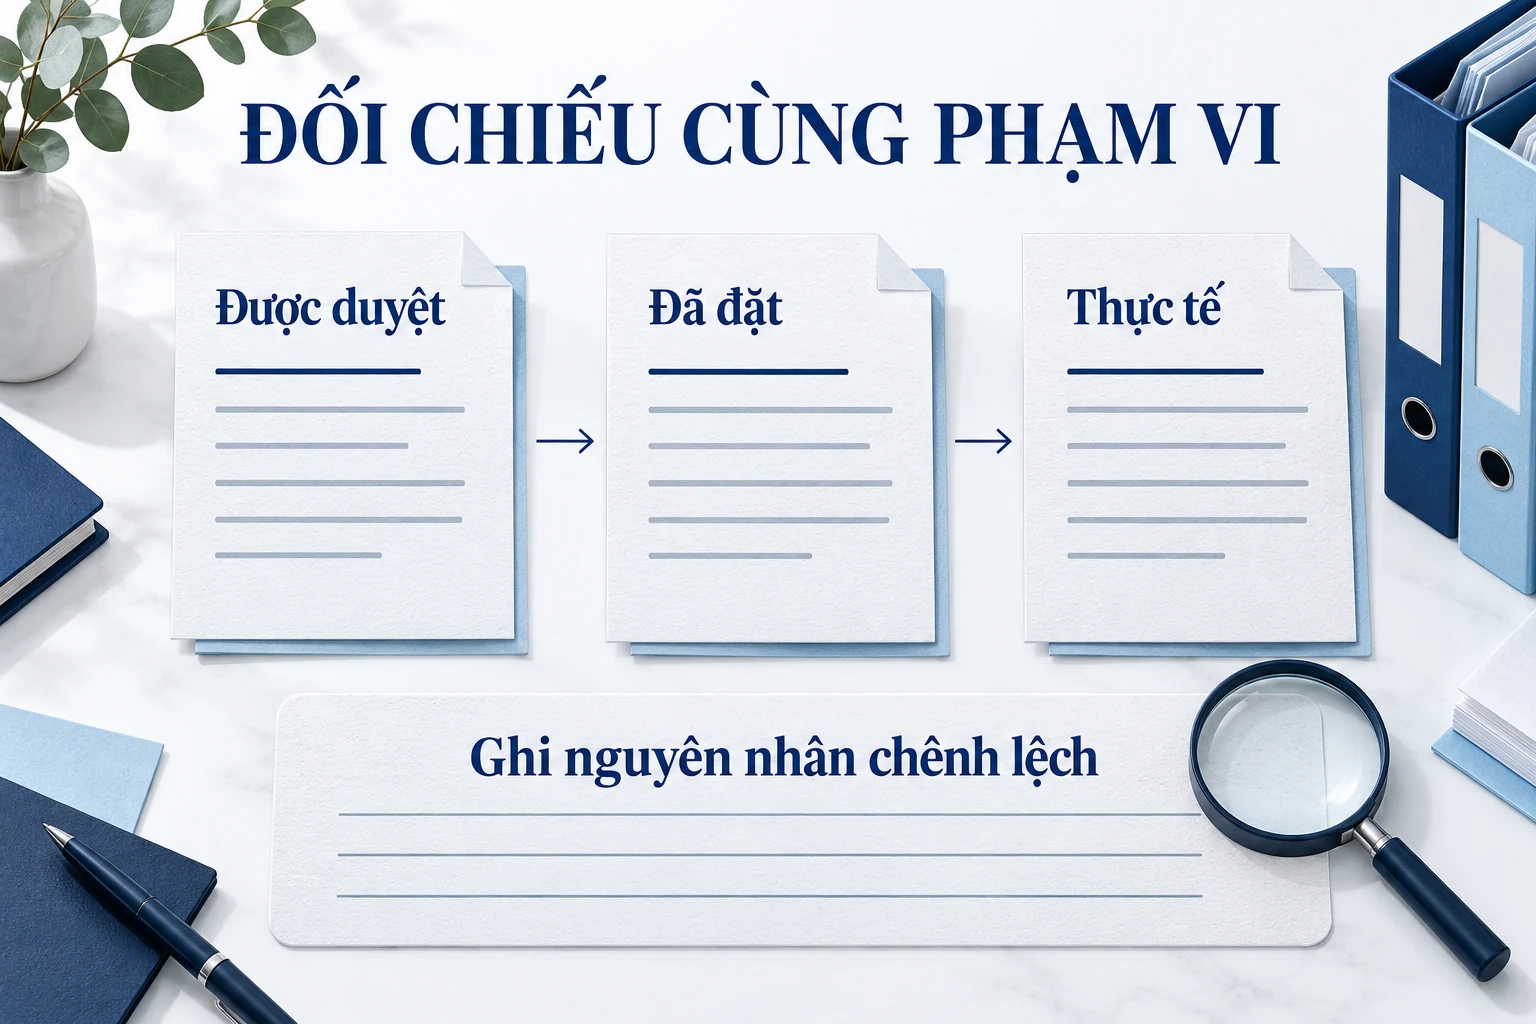
So chi phí trên cùng phần việc đã hoàn thành. Chi ít hơn ngân sách có thể do giảm điểm phát hoặc thiếu quà, cũng có thể do chọn được phương án đáp ứng đủ yêu cầu với giá thấp hơn. Ghi nguyên nhân để người duyệt phân biệt tiết kiệm thực tế với phần việc chưa làm.
Dữ liệu sau chiến dịch giúp lần sau dự trù thực tế hơn nhưng không tự trở thành bảng giá hiện hành. Giá, nguồn cung và yêu cầu vẫn phải cập nhật. Giữ hồ sơ đủ rõ để phân biệt bài học vận hành với điều kiện thương mại của một đơn đã qua.